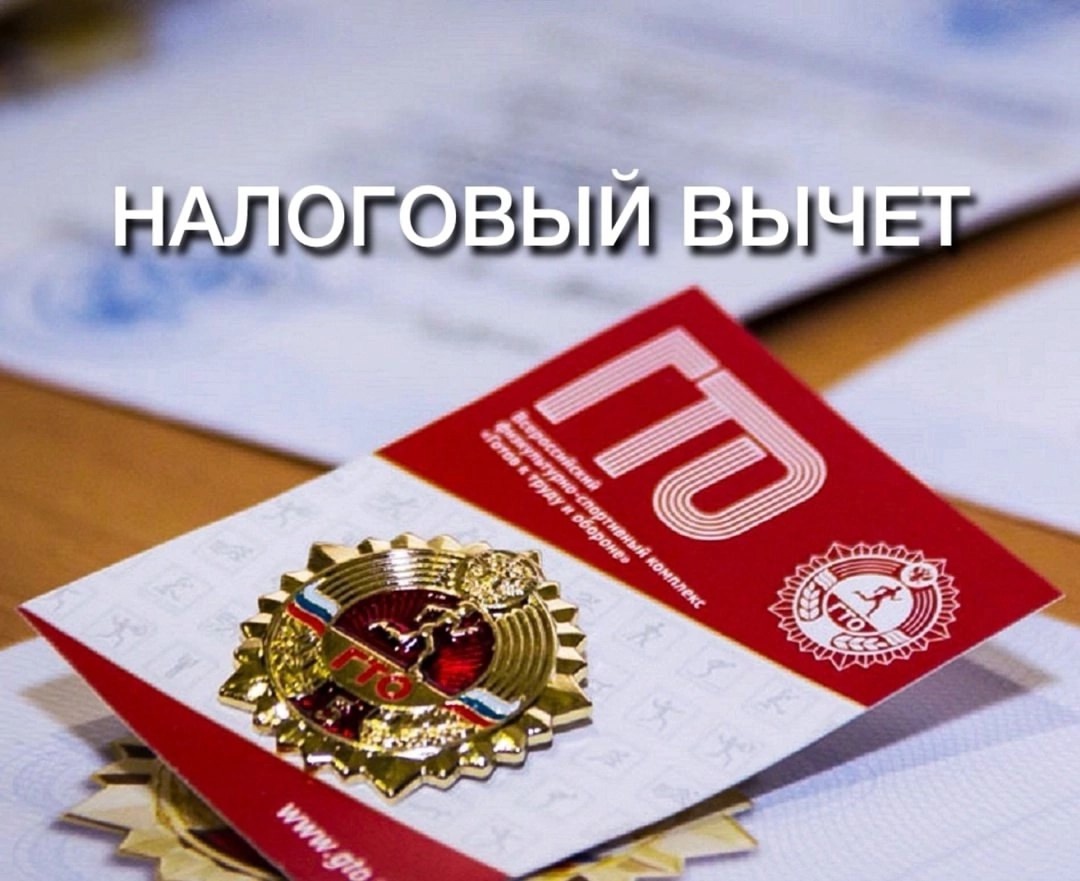
Налогоплательщики, выполнившие нормативы испытаний (тестов) комплекса "Готов к труду и
обороне" (ГТО) и награжденные знаком отличия в 2025 году, могут воспользоваться вычетом по
НДФЛ (пп. 2.1 п. 1 ст. 218 НК РФ). Правила предоставления такого вычета приведены ниже.
Кто имеет право на вычет
Вычетом могут воспользоваться физлица – резиденты РФ, которые получают доход, облагаемый
НДФЛ как по основной пятиступенчатой шкале налогообложения (ставки 13, 15, 18, 20 или 22
%), так и по двухступенчатой шкале (к доходам от участия в СВО, районным коэффициентам и
процентным надбавкам применяются ставки 13 и 15 %) (п. 3, п. 6 и п. 6.2 ст. 210 НК РФ).
Вычетом могут воспользоваться лица, которые в налоговом периоде выполнили нормативы
испытаний (тестов) комплекса "Готов к труду и обороне" (ГТО) и были награждены знаком
отличия.Еще одним условием получения вычета является прохождение диспансеризации в этом
же году. При этом возрастная ступень и уровень сложности (золотой, серебряный или бронзовый
знаки отличия) значения не имеют.
Размер вычета
Налоговый вычет составляет 18 000 руб. за налоговый период. Причем размер вычета зависит от
суммы дохода и ставки НДФЛ, по которой налогоплательщик платит налог. С 2025 года ставка
НДФЛ варьируется от 13 % до 22 %, что влияет и на сумму вычета.
Размер вычета составит:
2 340 руб. при ставке 13 % (18 000 руб. × 0,13);
2 700 руб. при ставке 15 % (18 000 руб. × 0,15);
3 600 руб. при ставке 20 % (18 000 руб.× 0,20);
3 960 руб. при ставке 22 % (18 000 руб. × 0,22).
Иными словами, налогоплательщик не заплатит в бюджет эту сумму, а если заплатил, то ему ее
вернут.
Период предоставления вычета
Вычет предоставляется за тот налоговый период (календарный год), в котором
налогоплательщик выполнил нормативы ГТО и получил знак отличия, а также прошел
диспансеризацию.
Вычет за текущий налоговый период может предоставить налоговый агент, если
налогоплательщик обратился к нему. Причем вычет может быть предоставлен агентом
единовременно в любой месяц налогового периода, но при условии, что прохождение ГТО и
диспансеризация подтверждены документально.
Вычет за прошедший налоговый период может предоставить только налоговый орган по
обращению налогоплательщика (п. 4 ст. 218 НК РФ).
Документальное подтверждения вычета
Сдачу норматива ГТО можно подтвердить следующими документами:
копией удостоверения о награждении знаком отличия ГТО;
копией приказа (либо выпиской из него) Минспорта России о награждении знаком ГТО;
копией акта (либо выпиской из него) регионального органа исполнительной власти в области
физкультуры и спорта о награждении знаком ГТО.
Прохождение диспансеризации можно подтвердить соответствующей справкой,
предоставленной медицинской организацией. Справка составляется в произвольной форме,
заверяется подписью врача и печатью медицинского учреждения. Такие пояснения
приведены на сайте ФНС России.
Порядок предоставления вычета работодателем
Работодатель должен предоставить вычет только в том случае, если сотрудник обратился к
нему с заявлением и представил подтверждающие вычет документы.
Вычет предоставляется налогоплательщику путем уменьшения доходов, облагаемых по
основной пятиступенчатой шкале налогообложения со ставками 13, 15, 18, 20 или 22 %
(доходы по трудовым и гражданско-правовым договорам). При недостаточности этих
доходов вычет применяется к доходам, облагаемым по двухступенчатой шкале со ставками
13 и 15 % (п. 3, п. 6 и п. 6.2 ст. 210 НК РФ).
Вычет предоставляется единовременно в любом месяце налогового периода, но не ранее
месяца подтверждения права на него.
Порядок предоставления вычета налоговым органом
Если в течение налогового периода (календарного года) вычет на ГТО налогоплательщику
вообще не предоставлялся или был предоставлен в меньшем размере, то по окончании года
физлицо может обратиться в налоговый орган, подав декларацию по форме 3-НДФЛ,
заявление на возврат (входит в состав декларации 3-НДФЛ) и подтверждающие вычет
документы.
Кроме того, рекомендуем иметь на руках справку с информацией о полученных
налогоплательщиком доходах и удержанном налоге. Несмотря на отсутствие такой
обязанности в НК РФ, контролирующие органы могут потребовать предоставить такую
справку (письма Минфина России от 22.12.2016 № 03-04-05/77196, от 10.11.2009 № 3-5-
04/1652).
Вычет означает, что на его сумму уменьшаются облагаемые НДФЛ доходы и,
соответственно, и сумма налога к уплате. Например, при размере вычета на ГТО 18 000 руб.
налоговая база по ставке 13 % будет уменьшена на 2 340 руб. Именно эта сумма должна
быть возвращена налогоплательщику налоговым органом, если в течение года этот вычет по
НДФЛ не был предоставлен налоговым агентом.


 АФИША